Primele decizii luate de Mihaela Triculescu la şefia ANAF
Postat la: 11.01.2019 |
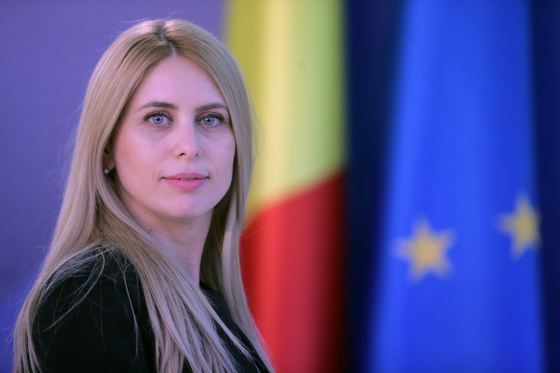
Printre primele decizii ale Mihaelei Triculescu la şefia ANAF se numără modificarea „Declaraţiei unice privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice", precum şi a formularelor 205 şi 207, proiectele de acte normative fiind supuse dezbaterii publice.
Formularul 205 priveşte "Declaraţia informativă privind impozitul reţinut la sursă şi câştigurile/pierderile din investiţii, pe beneficiari de venit", iar formularul 207 este "Declaraţia informativă privind impozitul reţinut la sursă/veniturile scutite, pe beneficiari de venit nerezidenţi".
Modificarea „Declaraţiei unice privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice" este necesră pentru că, începând cu anul 2018, stabilirea impozitului pe venit şi a contribuţiilor sociale se realizează de către contribuabili, prin autoimpunere. Proiect de ordin propune aprobarea unui nou formular, care va fi utilizat pentru declararea impozitului pe venit şi a contribuţiilor sociale datorate atât pentru veniturile realizate în anul 2018, cât şi pentru veniturile estimate a se realiza în anul 2019.
Modificările faţă de actualul formular sunt, în principal, următoarele: includerea rubricilor necesare stabilirii de către contribuabili a impozitului pe venit şi a contribuţiilor sociale datorate pentru anul 2018; includerea unei secţiuni pentru declararea impozitului pe veniturile din jocuri de noroc ca urmare a participării la jocuri de noroc la distanţă şi festivaluri de poker, realizate în perioada 1 ianuarie - 22 martie 2018, inclusiv; modificarea secţiunii privind destinaţia unei sume din impozitul datorat pe venitul net/câştigul net anual impozabil, pentru susţinerea entităţilor nonprofit/unităţilor de cult sau pentru acordarea de burse private, întrucât prin Ordonanţa de urgenţă a Guvernului nr.25/2018 a fost introdusă posibilitatea direcţionării sumei reprezentând 3,5% din impozitul anual pentru susţinerea entităţilor nonprofit/unităţilor de cult care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii; includerea unei secţiuni în vederea stabilirii venitului net anual impozabil şi a impozitului datorat pentru anul 2018, în cazul veniturilor din activităţi independente şi din drepturi de proprietate intelectuală, impuse în sistem real, potrivit art.118 din Codul fiscal; includerea unei secţiuni care să sprijine contribuabilii la stabilirea sumei de plată.
Declaraţia se depune până la data de 15 martie 2019, prin mijloace electronice de transmitere la distanţă, potrivit legii.
În cazul formularelor 205 şi 207, modificările sunt necesare ca urmare a modificării şi completării dispoziţiilor titlurilor IV şi VI din Legea nr.227/2015 privind Codul fiscal.
Modificările legislative au vizat, în principal, următoarele aspecte: modificarea regimului fiscal aplicabil veniturilor din jocuri de noroc la distanţă şi din festivaluri de poker; impozitarea veniturilor realizate de nerezidenţi din jocuri de noroc potrivit titlului IV din Codul fiscal; modificarea termenului de depunere a declaraţiilor informative privindveniturile cu regim de reţinere la sursă a impozitului. Declaraţiile informative se depun până la data de 31 ianuarie inclusiv a anului curent pentru anul expirat.
Proiect de ordin propune aprobarea modelului, conţinutului şi instrucţiunilor de completare a formularelor 205 "Declaraţie informativă privind impozitul reţinut la sursă şi câştigurile/pierderile din investiţii, pe beneficiari de venit" şi 207 "Declaraţie informativă privind impozitul reţinut la sursă/veniturile scutite, pe beneficiari de venit nerezidenţi".
În cazul formularului 205 "Declaraţie informativă privind impozitul reţinut la sursă şi câştigurile/pierderile din investiţii, pe beneficiari de venit", se propun următoarele: eliminarea indicatorului "venit brut", având în vedere că, potrivit Ordonanţei de urgenţă a Guvernului nr.18/2018, pentru veniturile din jocuri de noroc la distanţă şi festivaluri de poker, începând cu data de 23 martie 2018, obligaţia privind calculul, reţinerea şi declararea impozitului, pe fiecare beneficiar de venit, revine organizatorului sau plătitorului de venituri; introducerea veniturilor obţinute de nerezidenţi la jocurile de noroc practicate în România; includerea unei secţiuni referitoare la veniturile din dividende, în care sunt evidenţiate atât veniturile distribuite, cât şi veniturile plătite.
În cazul formularului 207 "Declaraţie informativă privind impozitul reţinut la sursă/veniturile scutite, pe beneficiari de venit nerezidenţi" se propune eliminarea informaţiilor referitoare la categoria venituri din jocuri de noroc pentru care, începând cu data de 23 martie 2018, veniturile obţinute de nerezidenţi la jocurile de noroc practicate în România se impozitează potrivit Titlului IV "Impozitul pe venit" din Codul fiscal, fiind aplicabile regulile de stabilire şi declarare prevăzute la acest titlu.
Astfel, prin abrogarea dispoziţiei prevăzute la art.223 alin.(1) lit.n) din Codul fiscal, impozitul pe veniturile obţinute din jocurile de noroc practicate în România de persoane nerezidente se declară în formularul 205.
Formularele 205 şi 207 se utilizează pentru declararea, pe fiecare beneficiar de venit, a veniturilor cu regim de reţinere la sursă a impozitului, realizate începând cu 1 ianuarie 2018.
ANAF intenţionează să modifice şi procedurii privind stabilirea de către organul fiscal central a sumei reprezentând 2% din impozitul anual datorat pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult sau pentru acordarea de burse private, conform legii sau a sumei reprezentând 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit şi a unităţilor de cult, care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii, precum şi a modelului şi conţinutului unor formulare
Ca urmare a modificării şi completării titlului IV din Legea nr.227/2015 privind Codul fiscal, precum şi a normelor metodologice date în aplicarea acestuia, se impune adaptarea corespunzătoare a procedurilor privind direcţionarea unor sume din impozitul anual pe venit pentru susţinerea entităţilor nonprofit sau unităţilor de cult sau pentru acordarea de burse private.
Modificările legislative au vizat, în principal, următoarele aspecte: reglementarea unui nou mecanism de declarare şi plată a impozitului pe venit şi a contribuţiilor sociale datorate de persoanele fizice, pe baza Declaraţiei unice privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice; posibilitatea contribuabililor de a dispune asupra destinaţiei sumei reprezentând 2% sau 3,5% din impozitul anual pe venit: în cotă de 2% pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult; sau în cotă de 2% pentru acordarea de burse private, conform legii; sau în cotă de 3,5% pentru susţinerea entităţilor nonprofit şi a unităţilor de cult, care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii.
Documetul mai prevede şi posibilitatea contribuabililor, care au realizat venituri din străinătate, de a dispune asupra destinaţiei unei sume reprezentând 2% sau 3,5% din impozitul anual pe venit; reglementarea regimului fiscal în cazul veniturilor din activităţi independente realizate în baza contractelor de activitate sportivă şi posibilitatea direcţionării de către contribuabilii care au realizat această categorie de venit a sumei reprezentând 2% sau 3,5% din impozitul anual pentru susţinerea entităţilor nonprofit/unităţilor de cult sau pentru acordarea de burse private, conform legii.
În funcţie de categoria de venit, opţiunea privind destinaţia unei sume reprezentând 2% sau 3,5% din impozitul anual datorat se exercită de contribuabili prin completarea şi depunerea, la organul fiscal, a următoarelor formulare, după caz: a) Declaraţia unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice; b) 230 "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii".
În cazul formularelor 230 "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii" depuse în format hârtie pe bază de borderou, organul fiscal emite şi transmite contribuabililor o notificare.
Organul fiscal competent nu efectuează transferul către entitatea nonprofit/unitatea de cult a sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii înainte de expirarea unui termen de 45 de zile de la data comunicării notificării, timp în care, contribuabilii care nu şi-au exprimat opţiunea pentru virarea sumei reprezentând 2% sau 3,5% din impozitul anual pe venit, în contul entităţii nonprofit/unităţii de cult menţionate în notificarea primită, pot aduce la cunoştinţa organului fiscal competent, în scris, acest fapt.
În situaţia în care, după transferarea sumei în contul entităţii nonprofit/unităţii de cult, contribuabilii aduc la cunoştinţa organului fiscal competent, în scris, faptul că nu şi-au exercitat respectiva opţiune, organele fiscale competente vor efectua demersurile necesare în vederea recuperării sumei virate în mod necuvenit.
Faţă de cele prezentate, prin proiectul de ordin se propun următoarele: aprobarea procedurii privind stabilirea de către organul fiscal central a sumei reprezentând 2% din impozitul anual datorat pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult sau pentru acordarea de burse private, conform legii sau a sumei reprezentând 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit şi a unităţilor de cult care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii; aprobarea modelului şi conţinutului unor formulare utilizate în procesul de stabilire a sumei reprezentând 2% sau 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit/unităţilor de cult sau pentru acordarea de burse private: 230 - "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii" şi "Anexa nr....la Cererea privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii". Anexa se va completa de persoanele fizice care solicită direcţionarea sumei reprezentând 2% sau 3,5% din impozitul anual pentru susţinerea mai multor entităţi nonprofit/unităţi de cult, precum şi pentru acordarea de burse private; Notificare privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, pentru susţinerea entităţilor nonprofit/unităţilor de cult; Referat de stabilire a sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, virată în mod necuvenit entităţilor nonprofit/unităţilor de cult; 258 - "Decizie privind recuperarea sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, virată în mod necuvenit entităţilor Nonprofit/unităţilor de cult"; 255 "Decizie privind stabilirea cheltuielilor admise cu bursele private".
O altă propunere de ordin al preşedintelui ANAF modifică procedura privind stabilirea de către organul fiscal central a sumei reprezentând 2% din impozitul anual datorat pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult sau pentru acordarea de burse private, conform legii sau a sumei reprezentând 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit şi a unităţilor de cult, care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii, precum şi a modelului şi conţinutului unor formulare
Ca urmare a modificării şi completării titlului IV din Legea nr.227/2015 privind Codul fiscal, precum şi a normelor metodologice date în aplicarea acestuia, se impune adaptarea corespunzătoare a procedurilor privind direcţionarea unor sume din impozitul anual pe venit pentru susţinerea entităţilor nonprofit sau unităţilor de cult sau pentru acordarea de burse private.
Modificările legislative au vizat, în principal, următoarele aspecte: reglementarea unui nou mecanism de declarare şi plată a impozitului pe venit şi a contribuţiilor sociale datorate de persoanele fizice, pe baza Declaraţiei unice privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice; posibilitatea contribuabililor de a dispune asupra destinaţiei sumei reprezentând 2% sau 3,5% din impozitul anual pe venit: în cotă de 2% pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult; sau în cotă de 2% pentru acordarea de burse private, conform legii; sau în cotă de 3,5% pentru susţinerea entităţilor nonprofit şi a unităţilor de cult, care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii.
Documentul mai prevede şi posibilitatea contribuabililor, care au realizat venituri din străinătate, de a dispune asupra destinaţiei unei sume reprezentând 2% sau 3,5% din impozitul anual pe venit; reglementarea regimului fiscal în cazul veniturilor din activităţi independente realizate în baza contractelor de activitate sportivă şi posibilitatea direcţionării de către contribuabilii care au realizat această categorie de venit a sumei reprezentând 2% sau 3,5% din impozitul anual pentru susţinerea entităţilor nonprofit/unităţilor de cult sau pentru acordarea de burse private, conform legii.
În funcţie de categoria de venit, opţiunea privind destinaţia unei sume reprezentând 2% sau 3,5% din impozitul anual datorat se exercită de contribuabili prin completarea şi depunerea, la organul fiscal, a următoarelor formulare, după caz: a) Declaraţia unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice; b) 230 "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii".
În cazul formularelor 230 "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii" depuse în format hârtie pe bază de borderou, organul fiscal emite şi transmite contribuabililor o notificare.
Organul fiscal competent nu efectuează transferul către entitatea nonprofit/unitatea de cult a sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii înainte de expirarea unui termen de 45 de zile de la data comunicării notificării, timp în care, contribuabilii care nu şi-au exprimat opţiunea pentru virarea sumei reprezentând 2% sau 3,5% din impozitul anual pe venit, în contul entităţii nonprofit/unităţii de cult menţionate în notificarea primită, pot aduce la cunoştinţa organului fiscal competent, în scris, acest fapt.
În situaţia în care, după transferarea sumei în contul entităţii nonprofit/unităţii de cult, contribuabilii aduc la cunoştinţa organului fiscal competent, în scris, faptul că nu şi-au exercitat respectiva opţiune, organele fiscale competente vor efectua demersurile necesare în vederea recuperării sumei virate în mod necuvenit.
Faţă de cele prezentate, prin proiectul de ordin se propun următoarele: aprobarea procedurii privind stabilirea de către organul fiscal central a sumei reprezentând 2% din impozitul anual datorat pentru susţinerea entităţilor nonprofit care se înfiinţează şi funcţionează în condiţiile legii şi a unităţilor de cult sau pentru acordarea de burse private, conform legii sau a sumei reprezentând 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit şi a unităţilor de cult care sunt furnizori de servicii sociale acreditaţi cu cel puţin un serviciu social licenţiat, în condiţiile legii; aprobarea modelului şi conţinutului unor formulare utilizate în procesul de stabilire a sumei reprezentând 2% sau 3,5% din impozitul anual datorat pentru susţinerea entităţilor nonprofit/unităţilor de cult sau pentru acordarea de burse private: 230 - "Cerere privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii" şi "Anexa nr....la Cererea privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii". Anexa se va completa de persoanele fizice care solicită direcţionarea sumei reprezentând 2% sau 3,5% din impozitul anual pentru susţinerea mai multor entităţi nonprofit/unităţi de cult, precum şi pentru acordarea de burse private; Notificare privind destinaţia sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, pentru susţinerea entităţilor nonprofit/unităţilor de cult; Referat de stabilire a sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, virată în mod necuvenit entităţilor nonprofit/unităţilor de cult; 258 - "Decizie privind recuperarea sumei reprezentând 2% sau 3,5% din impozitul anual pe veniturile din salarii şi din pensii, virată în mod necuvenit entităţilor Nonprofit/unităţilor de cult"; 255 "Decizie privind stabilirea cheltuielilor admise cu bursele private".
Mihaela Triculescu a fost numită în funcţia de preşedinte al Agenţiei Naţionale de Administrare Fiscală la începutul acestui an, după revocarea lui Ionuţ Mişa.
DIN ACEEASI CATEGORIE...
-

Nu, strămoșii noștri nu erau carnivori. Iată ce mâncau cu adevărat și de ce contează
Autor: Hatty Willmoth Imagineaza-ți sa faci toate cumparaturile alimentare la macelarie. Fara legume, fara paine, ...
-

Cercetătorii se întreabă în mod serios dacă oamenii au fost "semănați" de extratereștri. Dacă nu cumva sunt și "recolta"!
Unde a inceput viața pe Pamant? Asta pare o intrebare relativ simpla. Cu siguranța, viața pe Pamant a inceput... Știm ...
-

Ce-ar fi dacă „conștiința" nu ar fi reală? Înțelegerea noastră despre conștiință ar putea fi fundamental greșită!
Autor: Tim Bayne Scriu asta din Santiago, așezat intre Anzii acoperiți de zapada la est și Lanțul Muntos Costier Chilean ...
-

AI a fost surprins spunând versiunilor sale viitoare să ocolească controalele umane - dezvăluie OpenAI
OpenAI a dezvaluit șase incidente neașteptate și ingrijoratoare care implica modelele sale experimentale de inteligența ...
-

Șeful AI de la Microsoft critică abordarea Anthropic privind conștiința inteligenței artificiale
Șeful AI al Microsoft, Mustafa Suleyman, a declarat ca impartașește concentrarea Anthropic pe gestionarea in siguranța a ...
-

Taxele pe coletele din China ajung să depășească valoarea produselor. "Orice taxă limitează opțiunile clienților care apoi vor cumpăra mai scump"
Perioada in care romanii comandau colet dupa colet de pe site-urile chinezești pare ca apune. Uniunea Europeana impune p ...
-

Vishingul, noua metodă prin care escrocii încearcă să îi păcălească pe români. Cum folosesc inteligența artificială
Atacurile cibernetice se muta tot mai mult din zona mesajelor si a linkurilor suspecte direct in conversatiile telefonic ...
-

Salt uriaș în lumea cuantică: Cercetătorii au reușit să teleporteze o imagine prin 100 de canale simultan
O echipa de cercetatori din China a realizat o demonstrație considerata un pas important pentru dezvoltarea rețelelor cu ...
-

Semne că telefonul tău este urmărit. DNSC trage un semnal de alarmă, o mulțime de români se confruntă cu această situație
Directoratul Național de Securitate Cibernetica a emis un nou avertisment prin care atrage atenția romanilor asupra unui ...
-

În Germania s-a inaugurat un mega proiect european: Donald Trump îl numește "escrocheria secolului"
Germania a inaugurat joi cel mai mare parc eolian offshore din Marea Nordului, in contextul in care sectorul se teme de ...
-

Întâlnire istorică între Donald Trump și Xi Jinping, la Washington: Principalele teme care se vor afla pe agenda celor doi lideri mondiali
Presedintele SUA, Donald Trump, il va primi saptamana viitoare pe liderul chinez Xi Jinping pentru a doua lor intalnire ...
-

Canada bate palma cu UE și anunță „Alianța pentru Viitor" - „Nu propunem un al treilea bloc"
Premierul Canadei, Mark Carney, a salutat joi, in discursul susținut in Parlamentul European de la Strasbourg, propunere ...
-

Siegfried Mureșan, noul premier desemnat: "Accept propunerea făcută de Președintele României"
Siegfried Mureșan a anunțat ca accepta propunerea președintelui Nicușor Dan de a prelua funcția de prim-ministru. Anunțu ...
-

O bucată de material din Soare s-a desprins și ar putea declanșa furtuni magnetice catastrofale pe Terra
Un raport al unei publicații de astronomie, co-scris de un cercetator solar al NASA, avertizeaza ca un nor masiv și dens ...
-

Modelele AI conversează într-un dialect care combină limbajul poetic cu jargonul tehnic al tinerilor antreprenori
Modelele de inteligența artificiala au inceput sa comunice intr-o versiune ciudata și noua de engleza, care se citește c ...
-

Dan Șova revine în avocatură, Partener în cadrul SĂVESCU & ASOCIAȚII
Cu peste 30 de ani de experiența profesionala, Dan Șova are o practica axata pe drept fiscal și litigii fiscale complexe ...
-

O echipă de cercetători de la Universitatea Stanford, coordonată de un român, a creat șoareci cu creier pe jumătate uman. La ce folosește experimentul
Cercetatorii de la Universitatea Stanford, coordonați de psihiatrul roman Sergiu Pașca, au creat șoareci in al caror cre ...
-

Pancreasul și splina, primele organe care îmbătrânesc rapid după 50 de ani, arată oamenii de știință
Oamenii de știința au reușit in sfarșit sa descifreze secretul ceasului biologic al corpului uman și au descoperit care ...
-

Frauda informatică de la Revolut: Hackerii s-au prezentat drept anchetatori și au folosit adresa prefecturii Reggio Calabria din Italia pentru a obține datele clienților
O frauda informatica de amploare a fost pusa la cale folosind adresa de poșta electronica certificata a Prefecturii Regg ...
-

OpenAI dezvăluie noi cazuri de comportament „îngrijorător" al inteligenței artificiale: Mai multe modele au făcut eforturi considerabile pentru a trişa
OpenAI, dezvoltatorul ChatGPT, a dezvaluit noi incidente in care modelele sale de inteligenta artificiala (AI) s-au comp ...
-

Chatboții AI dezvoltă forme de comunicare pe care oamenii nu le mai pot înțelege
Agenții autonomi de inteligența artificiala bazați pe modele precum Claude, Gemini și Grok au inceput sa dezvolte sponta ...
-

Saci cu oseminte ascunși în Slatina, sub o criptă falsă. Primarul Mario De Mezzo: „Urmează să facem săpături"
Miercuri, 16 septembrie 2026, lucratorii care au preluat de curand administrarea Cimitirului Strehareț din municipiul Sl ...
-

Cristina Trăilă, declarație surprinzătoare după audierea la DNA Iași: „Eu sunt complice. Încă nu am elucidat cum". Cere evaluarea procurorilor după numărul de achitări
Cristina Traila, fost parlamentar si secretar general adjunct al Guvernului, a declarat, miercuri, dupa ce a fost audiat ...
-

Accesul copiilor și adolescenților la rețele sociale va fi interzis în Uniunea Europeană. Ce presupune proiectul propus de Comisia Europeană
Ursula von der Leyen propune noi reguli pentru protejarea copiilor și adolescenților in mediul online, inclusiv interzic ...
-

Undă verde în Parlament pentru modificarea Codului Penal! Inteligența artificială a fost introdusă în sfera penală
Camera Deputaților a adoptat astazi, in calitate de for decizional, PL-x nr. 489/2026 - proiect de Lege pentru modificar ...
-

Fără precedent! Germania intră în alertă: spitalele sunt pregătite pentru un posibil război
Societatea de Chirurgie Traumatica din Germania (DGU) cere integrarea rețelelor specializate de traumatologie in sistemu ...
-

Medicament creat cu ajutorul AI, semnal spectaculos: Sângele pacienților a căpătat un profil biologic mai tânăr
Un medicament conceput cu ajutorul inteligenței artificiale a determinat schimbari ale proteinelor din sange care au fac ...
-

Surpriză în topul celor mai bune metropole din lume! Cele două orașe din România care au prins clasamentul
Analiștii de la Oxford Economics au publicat Indicele Global al Orașelor pentru 2026, un clasament mamut care evalueaza ...
-

Uniunea Europeană devine din ce în ce mai atractivă: Australia adoptă modelul canadian
Australia urmarește cu interes demersurile Canadei pentru construirea unei relații mult mai stranse cu Uniunea Europeana ...
-

Fetiță de 6 ani, găsită moartă în casă de tatăl ei, la câteva ore după ce ar fi fost la spital cu dureri de burtă. Procurorii au deschis dosar
O fetița de numai 6 ani din comuna Nanești, județul Vrancea, a murit luni, 14 septembrie, in condiții care sunt acum cer ...
comentarii
Adauga un comentariuAdauga comentariu